Indywidualne Konto
Emerytalne
Program umożliwiający budowanie kapitału w czasie, oferujący dodatkowe korzyści podatkowe, tj. zwolnienie z podatku od zysków kapitałowych (tzw. podatku Belki) po spełnieniu ustawowych warunków.
Program umożliwiający budowanie kapitału w czasie, oferujący dodatkowe korzyści podatkowe, tj. zwolnienie z podatku od zysków kapitałowych (tzw. podatku Belki) po spełnieniu ustawowych warunków.
To skuteczne rozwiązanie dla osób, które chcą długoterminowo oszczędzać i zwiększać swoje bezpieczeństwo finansowe na przyszłość.
Indywidualne Konto Emerytalne (IKE) to forma długoterminowego oszczędzania i pomnażania kapitału, która pozwala skorzystać ze zwolnienia z 19% podatku od zysków kapitałowych (tzw. podatku Belki) po spełnieniu ustawowych warunków. Im więcej środków zostanie zgromadzonych na IKE, tym większy kapitał będzie do Twojej dyspozycji w przyszłości oraz tym większa będzie korzyść wynikająca ze zwolnienia podatkowego. Dlatego warto rozważyć regularne wpłaty i możliwie pełne wykorzystanie rocznego limitu wpłat określanego przez ustawodawcę.
Środki zgromadzone na IKE pozostają własnością oszczędzającego i mogą zostać wycofane w dowolnym momencie. Należy jednak pamiętać, że w przypadku wcześniejszej wypłaty, dokonanej przed nabyciem uprawnień do preferencyjnego zakończenia oszczędzania, osiągnięte zyski podlegają opodatkowaniu zgodnie z obowiązującymi przepisami. Dodatkowo środki zgromadzone na IKE podlegają dziedziczeniu, co pozwala na ich przekazanie wskazanym osobom w przypadku śmierci oszczędzającego.
Wybierz fundusz dopasowany do swojego profilu i celów inwestycyjnych, od bezpiecznych po bardziej dynamiczne strategie.
Roczny limit wpłat, jakich można dokonać w 2026 roku. Kwotę taką można wpłacić jednorazowo, w ratach lub poprzez systematyczne wpłaty miesięczne.
Minimalna pierwsza wpłata to 500 zł, a minimalna wartość każdej kolejnej wpłaty, to 100 zł na jeden Subfundusz.
Klienci zachowują swobodę w dokonywaniu zmian struktury oszczędności, w dowolnym momencie można dokonać bezpłatnej zmiany alokacji wpłat, jak i zgromadzonych środków w ramach IKE, co pozwala na dostosowywanie sposobu inwestowania oszczędności do zmieniającej się sytuacji rynkowej lub wieku.
Klienci zachowują swobodę w dokonywaniu zmian struktury oszczędności, w dowolnym momencie można dokonać bezpłatnej zmiany alokacji wpłat, jak i zgromadzonych środków w ramach IKE, co pozwala na dostosowywanie sposobu inwestowania oszczędności do zmieniającej się sytuacji rynkowej lub wieku.
Dla osób urodzonych po 1948 roku wypłata środków zgromadzonych na IKE następuje na wniosek Uczestnika po osiągnięciu przez niego 60 lat lub nabyciu uprawnień emerytalnych i ukończeniu 55 roku życia oraz spełnieniu jednego z dwóch poniższych warunków:
Dokonania wpłat na IKE w ramach limitu rocznego przez okres co najmniej 5 dowolnych lat kalendarzowych, lub
Ponad połowy wartości
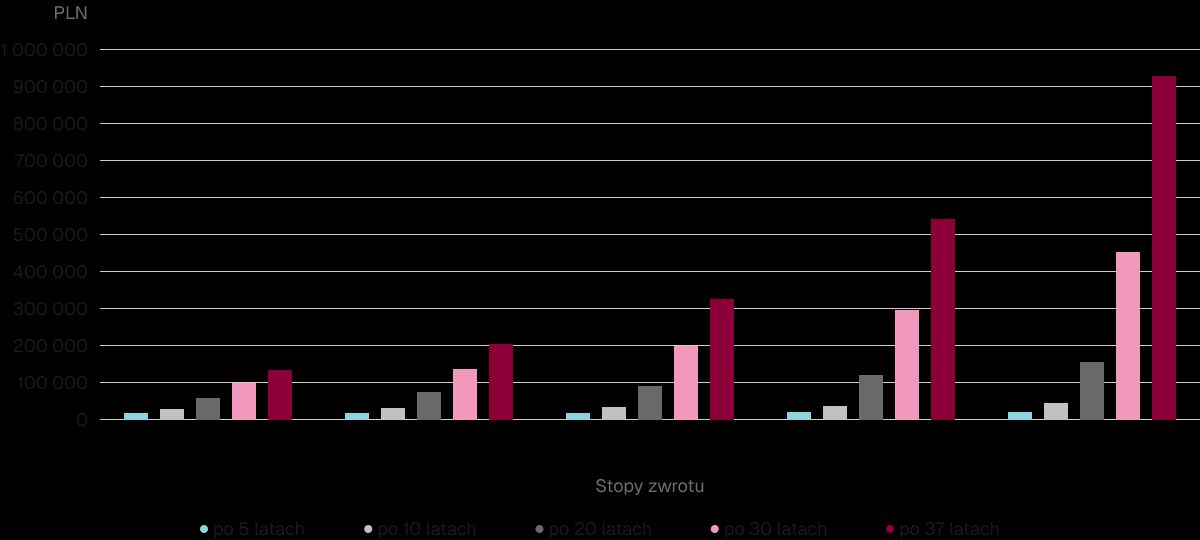
Symulacja wartości portfela przy założeniu, że dzisiejszy 30-latek przez najbliższych 37 lat będzie systematycznie odkładać na IKE 200 zł miesięcznie, a wybrane przez niego fundusze osiągać będą 10-procentową stopę zwrotu rocznie, to osiągając wiek emerytalny oszczędzający zgromadziłby kwotę 931 965 zł. Same wpłaty stanowić będą kwotę 88.800 zł. Pozostały kapitał to zyski z inwestycji – co ważne nieopodatkowane 19% podatkiem przy wypłacie - zaoszczędzony podatek wyniósłby wtedy 160 201 PLN.
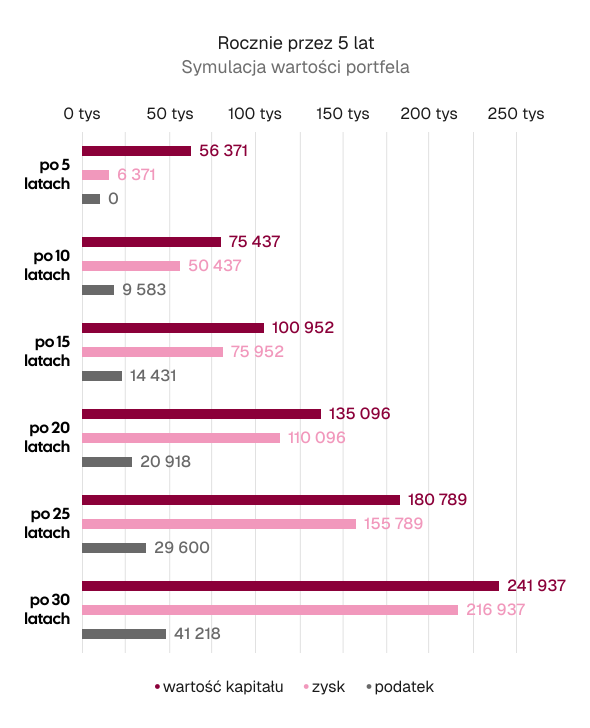
Symulacja wartości portfela. Przy założeniu, że dzisiejszy 30-latek tylko przez najbliższych 5 lat będzie systematycznie odkładać na IKE 10000 zł rocznie, a wybrane przez niego fundusze osiągać będą 6-procentową stopę zwrotu rocznie, to osiągając wiek 60 lat oszczędzający zgromadziłby kwotę 241 937 zł. Same wpłaty stanowić będą kwotę 50.000 zł. Pozostały kapitał stanowiłyby zyski z inwestycji – co ważne nieopodatkowane 19% podatkiem przy wypłacie. Zaoszczędzony podatek wyniósłby wtedy 41 218 PLN. Prezentowane wyniki są symulacją uwzględniającą wskazane parametry.
Założona stopa zwrotu ma charakter przykładowy i w żadnym przypadku nie można jej traktować jako obietnicy osiągnięcia przyszłych wyników. Nie stanowi ona wyników z przeszłości funduszu ani symulacji wyników w przyszłości. Wykresy i diagramy przedstawione na niniejszej stronie internetowej mają
Ciesz się pełną korzyścią z oszczędzania na IKE bez dodatkowych kosztów związanych z otwarciem lub prowadzeniem konta.